
Restschuldbefreiung in drei Jahren: Pflichten des Schuldners, die niemand erklärt
Welche Obliegenheiten in der dreijährigen Abtretungsfrist gelten, aus welchen Gründen die Restschuldbefreiung versagt werden kann, welche Forderungen sie nicht erfasst und welche Rolle der Treuhänder spielt.
Christian Alexander Rechtsanwalt, Geschäftsführer
5 Minuten Lesezeit
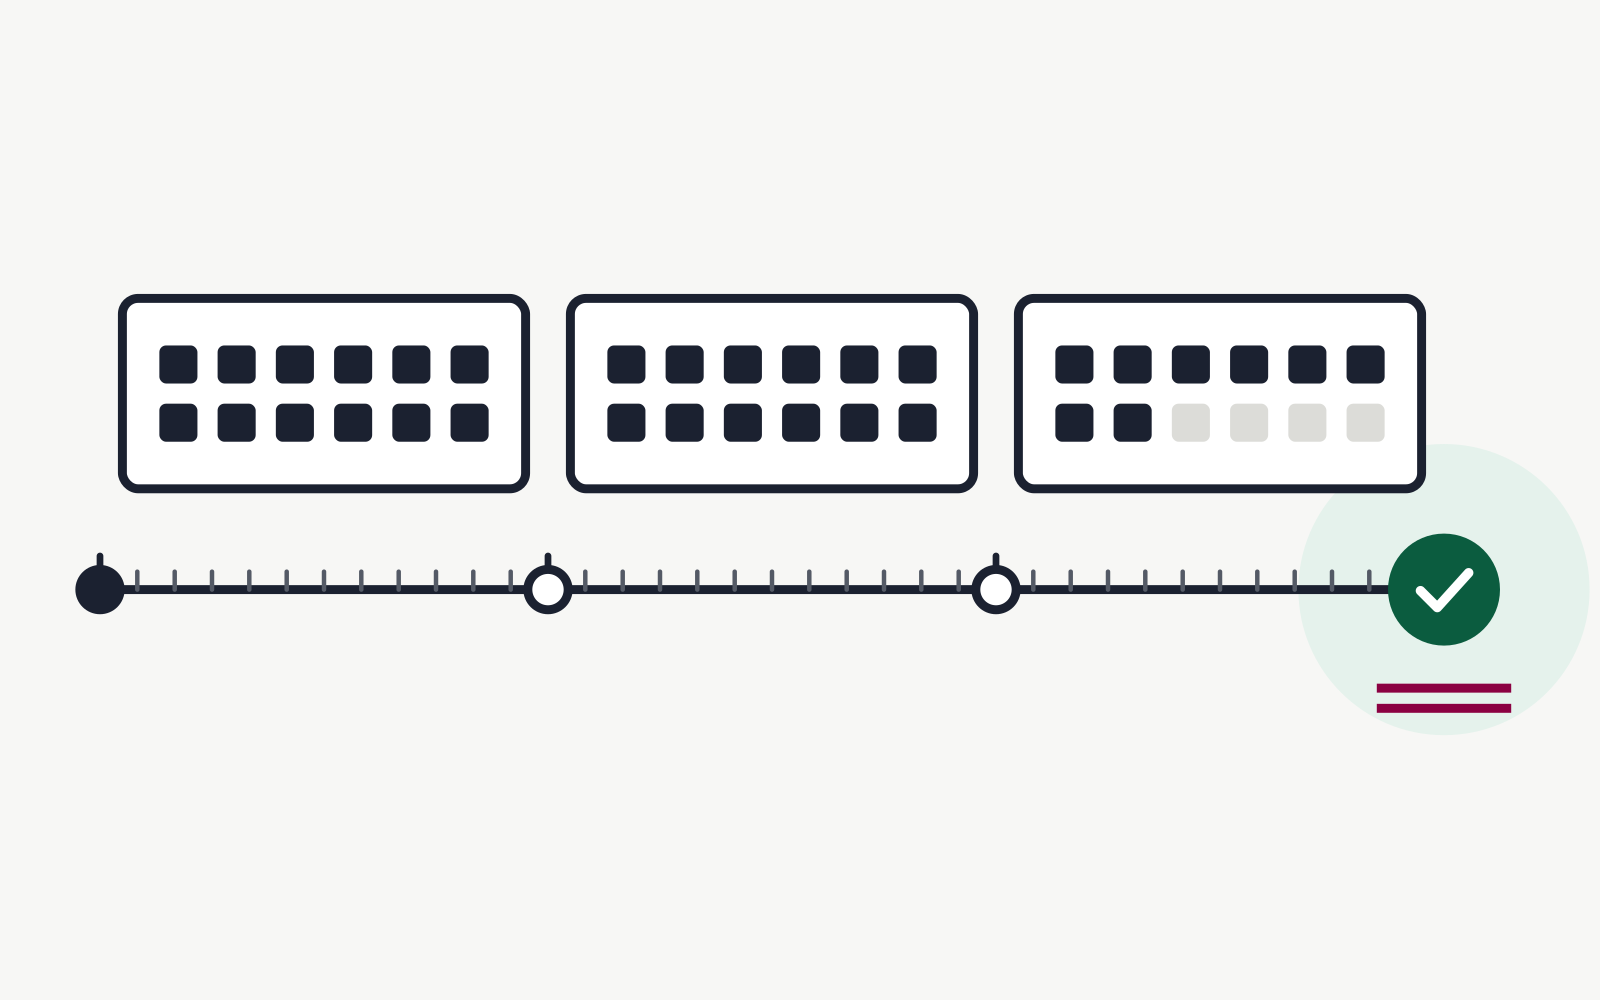
Für Insolvenzverfahren, die seit dem 1. Oktober 2020 beantragt wurden, dauert der Weg zur Restschuldbefreiung regulär drei Jahre. Nach § 287 Abs. 2 InsO tritt der Schuldner seine pfändbaren Bezüge für drei Jahre nach der Eröffnung des Verfahrens an einen Treuhänder ab; diese Abtretungsfrist hat die früheren sechs Jahre abgelöst.
Viele Mandanten behalten vor allem die kurze Zahl im Kopf. Dass die drei Jahre an Pflichten geknüpft sind, deren Verletzung alles zunichtemachen kann, kommt im Beratungsalltag oft nur in einem Nebensatz vor. Dabei entscheiden gerade diese Pflichten darüber, ob am Ende tatsächlich ein Schlussstrich steht.
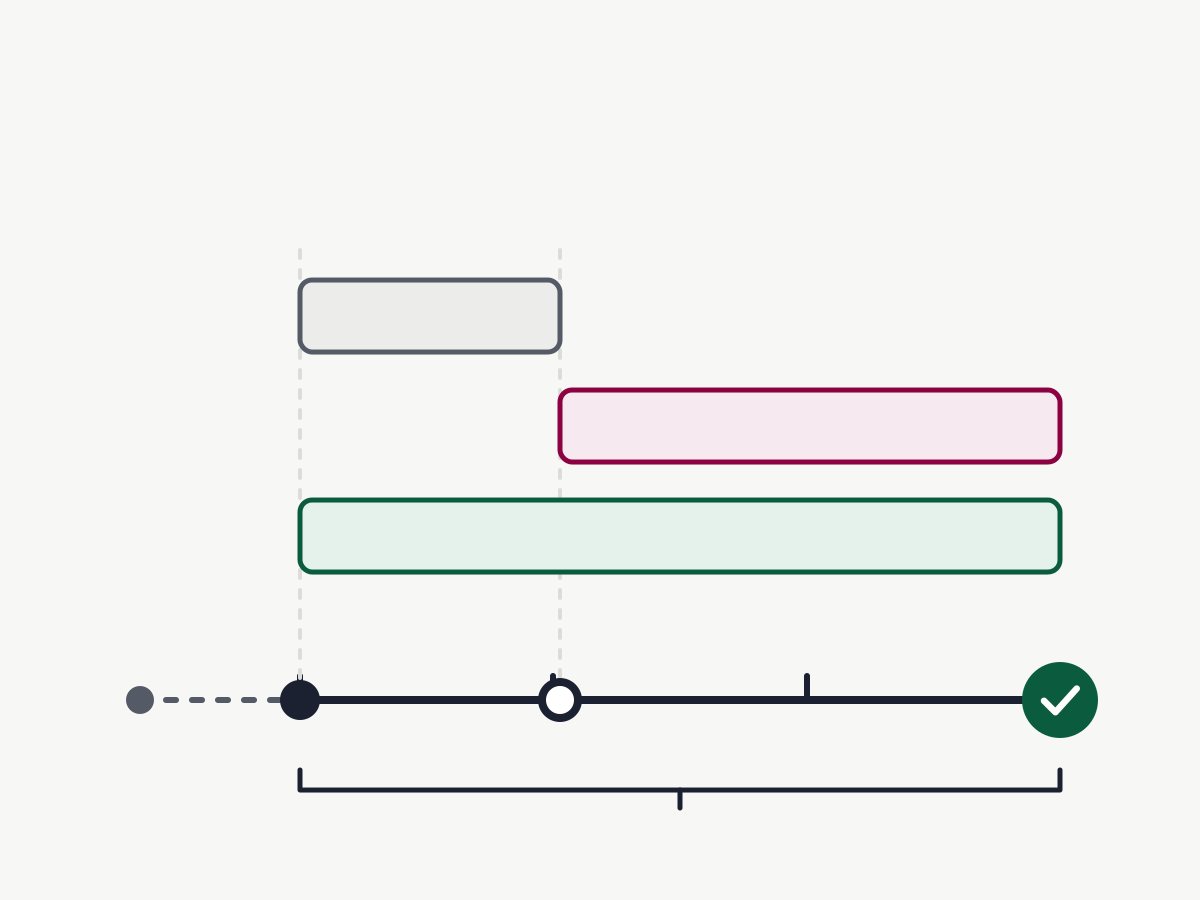
Ein verbreitetes Missverständnis ist, dass die Pflichten erst nach dem Ende des eigentlichen Insolvenzverfahrens einsetzen, in der sogenannten Wohlverhaltensphase. Tatsächlich läuft die Abtretungsfrist ab der Eröffnung. Nach § 287b InsO muss der Schuldner schon ab diesem Zeitpunkt eine angemessene Erwerbstätigkeit ausüben oder sich um eine solche bemühen, also auch, solange das Verfahren noch nicht aufgehoben ist.
Die weiteren Obliegenheiten des § 295 InsO gelten für die Zeit zwischen der Beendigung des Verfahrens und dem Ende der Abtretungsfrist. Während des Verfahrens treffen den Schuldner ohnehin umfassende Auskunfts- und Mitwirkungspflichten nach § 97 InsO. Wer die drei Jahre erklärt, sollte deshalb nicht mit dem Ende des Verfahrens beginnen, sondern mit dem Tag der Eröffnung.
Was der Schuldner tun und lassen muss
§ 295 InsO zählt auf, was der Schuldner tun und unterlassen muss. In verständlicher Form heißt das:
- Arbeiten oder sich um Arbeit bemühen. Der Schuldner muss eine angemessene Erwerbstätigkeit ausüben, sich ohne Beschäftigung nachweisbar um eine solche bemühen und darf keine zumutbare Tätigkeit ablehnen. Bewerbungen sollten deshalb dokumentiert werden.
- Änderungen sofort melden. Jeder Wechsel des Wohnsitzes oder der Arbeitsstelle ist dem Insolvenzgericht und dem Treuhänder unverzüglich anzuzeigen. Bezüge und herauszugebendes Vermögen dürfen nicht verheimlicht werden, auf Verlangen ist Auskunft zu erteilen.
- Nur über den Treuhänder zahlen. Zahlungen an Insolvenzgläubiger laufen ausschließlich über den Treuhänder. Kein Gläubiger darf einen Sondervorteil erhalten, auch nicht der frühere Vermieter oder ein Verwandter, der einmal Geld geliehen hat.
- Keine unangemessenen neuen Schulden. Der Schuldner darf keine unangemessenen Verbindlichkeiten begründen.
Eine Pflicht verdient einen eigenen Absatz, weil sie Mandanten regelmäßig überrascht: Unerwartetes Geld gehört nicht einfach dem Schuldner. Vermögen aus einer Erbschaft oder Schenkung ist zur Hälfte des Werts an den Treuhänder herauszugeben, Gewinne aus Lotterien und anderen Glücksspielen in voller Höhe. Ausgenommen sind nur gebräuchliche Gelegenheitsgeschenke und Gewinne von geringem Wert.
Für Selbstständige gilt eine eigene Regel in § 295a InsO: Sie haben an den Treuhänder so viel abzuführen, wie sie bei einem angemessenen Dienstverhältnis abführen müssten. Wer sich während der Abtretungsfrist selbstständig machen will, sollte das deshalb vorher mit der Beratung besprechen.
| Was | Zeitraum | Vorschrift |
|---|---|---|
| Abtretungsfrist | Drei Jahre ab Eröffnung | § 287 Abs. 2 InsO |
| Erwerbsobliegenheit | Ab Eröffnung | § 287b InsO |
| Weitere Obliegenheiten | Von der Beendigung des Verfahrens bis zum Ende der Abtretungsfrist | § 295 InsO |
| Verteilung an die Gläubiger | Einmal jährlich durch den Treuhänder | § 292 InsO |
| Versagungsantrag wegen eines Obliegenheitsverstoßes | Binnen eines Jahres, nachdem der Gläubiger davon erfahren hat | § 296 InsO |
Wann die Restschuldbefreiung versagt wird
Die Versagung geschieht nicht von Amts wegen. In der Regel muss ein Insolvenzgläubiger sie beantragen und den Grund glaubhaft machen. Die Gründe stammen aus zwei Zeiträumen. § 290 InsO erfasst Verhalten vor und während des Verfahrens, etwa vorsätzlich oder grob fahrlässig falsche oder unvollständige Angaben in den Verzeichnissen des Antrags, die Verletzung von Auskunfts- und Mitwirkungspflichten oder eine Verurteilung wegen einer Insolvenzstraftat nach §§ 283 bis 283c StGB innerhalb der gesetzlichen Fristen. § 296 InsO erfasst Verstöße gegen die Obliegenheiten. Hier kommt es zusätzlich darauf an, dass der Verstoß die Befriedigung der Gläubiger beeinträchtigt hat; trifft den Schuldner kein Verschulden, wird nicht versagt. Selbst nach Erteilung der Restschuldbefreiung kann sie unter engen Voraussetzungen nach § 303 InsO widerrufen werden.
Ein Grund, der häufig übersehen wird, steht in § 298 InsO: Decken die an den Treuhänder abgeführten Beträge dessen Mindestvergütung für das vorangegangene Jahr nicht, kann der Treuhänder nach Aufforderung und Fristsetzung die Versagung beantragen. Das gilt nicht, wenn die Kosten des Verfahrens nach § 4a InsO gestundet sind. Mandanten mit Stundung sollten trotzdem wissen, dass die Stundung bei Pflichtverstößen nach § 4c InsO aufgehoben werden kann.
Der Treuhänder selbst wird vom Gericht bestimmt. Nach § 292 InsO zeigt er die Abtretung dem Arbeitgeber an, nimmt die pfändbaren Beträge ein und verteilt sie einmal jährlich an die Gläubiger. Überwachen muss er den Schuldner nur, wenn die Gläubigerversammlung ihn damit beauftragt hat und die zusätzliche Vergütung gedeckt ist. Umgekehrt heißt das: Dass niemand nachfragt, bedeutet nicht, dass niemand hinsieht. Ein Gläubiger, der von einem Verstoß erfährt, kann innerhalb eines Jahres handeln, auch wenn der Verstoß schon länger zurückliegt.
Die beste Vorsorge ist eine schriftliche Übersicht, die der Mandant zu Beginn erhält und versteht: was er melden muss, an wen, und was mit Geld geschieht, das unerwartet kommt. Sie ersetzt das Gespräch nicht, macht es aber nachprüfbar. In insobearbeiter sieht der Mandant im Portal, in welcher Phase sein Verfahren steht und was als Nächstes zu tun ist; die Belehrung über seine Pflichten bleibt Aufgabe der Beratung.
Kernpunkte
- Die Abtretungsfrist von drei Jahren (§ 287 Abs. 2 InsO) beginnt mit der Eröffnung; die Erwerbsobliegenheit gilt schon ab diesem Zeitpunkt.
- Erbschaften und Schenkungen sind zur Hälfte, Spielgewinne in voller Höhe herauszugeben; ein Wechsel von Wohnsitz oder Arbeitsstelle ist unverzüglich anzuzeigen.
- Versagt wird nur auf Antrag, ein Gläubiger hat dafür ab Kenntnis ein Jahr Zeit. Die in § 302 InsO genannten Forderungen bleiben ohnehin bestehen.
Dieser Beitrag ersetzt keine Rechtsberatung.