
Die Erfolglosbescheinigung nach § 305 InsO: Was die Beratungsstelle wirklich prüfen muss
Wie der außergerichtliche Einigungsversuch abläuft, was der Plan mindestens enthalten sollte, wann der Versuch als gescheitert gilt und welche Fehler den Insolvenzantrag verzögern.
Christian Alexander Rechtsanwalt, Geschäftsführer
5 Minuten Lesezeit
Wer als Verbraucher die Eröffnung eines Insolvenzverfahrens beantragt, muss vorher versucht haben, sich mit seinen Gläubigern außergerichtlich zu einigen. Den Nachweis führt eine Bescheinigung, die in der Praxis meist Erfolglosbescheinigung heißt. Das Gesetz beschreibt sie in einem einzigen, langen Satz, der fast alles enthält, worauf es ankommt:
eine Bescheinigung, die von einer geeigneten Person oder Stelle auf der Grundlage persönlicher Beratung und eingehender Prüfung der Einkommens- und Vermögensverhältnisse des Schuldners ausgestellt ist und aus der sich ergibt, dass eine außergerichtliche Einigung mit den Gläubigern über die Schuldenbereinigung auf der Grundlage eines Plans innerhalb der letzten sechs Monate vor dem Eröffnungsantrag erfolglos versucht worden ist; der Plan ist beizufügen und die wesentlichen Gründe für sein Scheitern sind darzulegen
Die Bescheinigung ist also kein Formularschritt am Rande. Fehlt sie, ist sie zu alt oder passt sie nicht zum übrigen Antrag, bleibt das Verfahren stehen, bevor es begonnen hat.
Ausstellen darf sie nur eine geeignete Person oder Stelle. Welche Personen und Stellen als geeignet gelten, bestimmen die Länder in ihren Ausführungsgesetzen zur Insolvenzordnung. Dazu gehören regelmäßig anerkannte Schuldnerberatungsstellen; daneben nennen die Ausführungsgesetze in der Regel Angehörige rechtsberatender Berufe wie Rechtsanwälte. Die Einzelheiten unterscheiden sich von Land zu Land. Ein Blick in das jeweilige Ausführungsgesetz lohnt sich deshalb vor allem bei Mandanten, die in einem anderen Bundesland wohnen.
Und die Bescheinigung setzt, wie der Gesetzestext sagt, persönliche Beratung und eine eingehende Prüfung der Einkommens- und Vermögensverhältnisse voraus. Eine Bescheinigung nach Aktenlage, ohne Gespräch und ohne Blick in die Unterlagen, genügt dem nicht. Die Beratungsstelle bestätigt mit ihrer Unterschrift mehr als nur, dass Briefe verschickt wurden.
Der Einigungsversuch Schritt für Schritt
- Gläubiger ermitteln. Am Anfang steht die Bestandsaufnahme: Die Beratungsstelle ermittelt alle Gläubiger, nicht nur die, deren Post gerade auf dem Tisch liegt.
- Forderungsaufstellungen anfordern. Nach § 305 Abs. 2 InsO sind die Gläubiger verpflichtet, auf Aufforderung des Schuldners auf eigene Kosten eine schriftliche Aufstellung ihrer Forderungen zu erteilen, aufgegliedert in Hauptforderung, Zinsen und Kosten. Die Aufforderung muss einen Hinweis auf einen bereits gestellten oder in naher Zukunft beabsichtigten Insolvenzantrag enthalten. Dieser Satz gehört deshalb in jedes Anforderungsschreiben.
- Den Plan an alle senden. Der außergerichtliche Plan geht an alle Gläubiger, nicht nur an die großen oder die erfahrungsgemäß kooperativen. Jeder erhält dasselbe Angebot, bemessen an seinem Anteil an der Gesamtverschuldung, eine angemessene Frist zur Antwort und eine klare Aussage darüber, was geschieht, wenn eine Einigung nicht zustande kommt.
- Antworten auswerten. Außergerichtlich gelingt die Einigung nur, wenn alle Gläubiger zustimmen. Eine Ersetzung der Zustimmung durch das Gericht, wie sie § 309 InsO im späteren gerichtlichen Verfahren erlaubt, gibt es hier nicht. Schweigen gilt außergerichtlich nicht als Zustimmung.
- Bescheinigen. Ist der Versuch gescheitert, stellt die Beratungsstelle die Bescheinigung aus. Die wesentlichen Gründe für das Scheitern werden in einer eigenen Anlage dargelegt, der Plan selbst ist beizufügen.
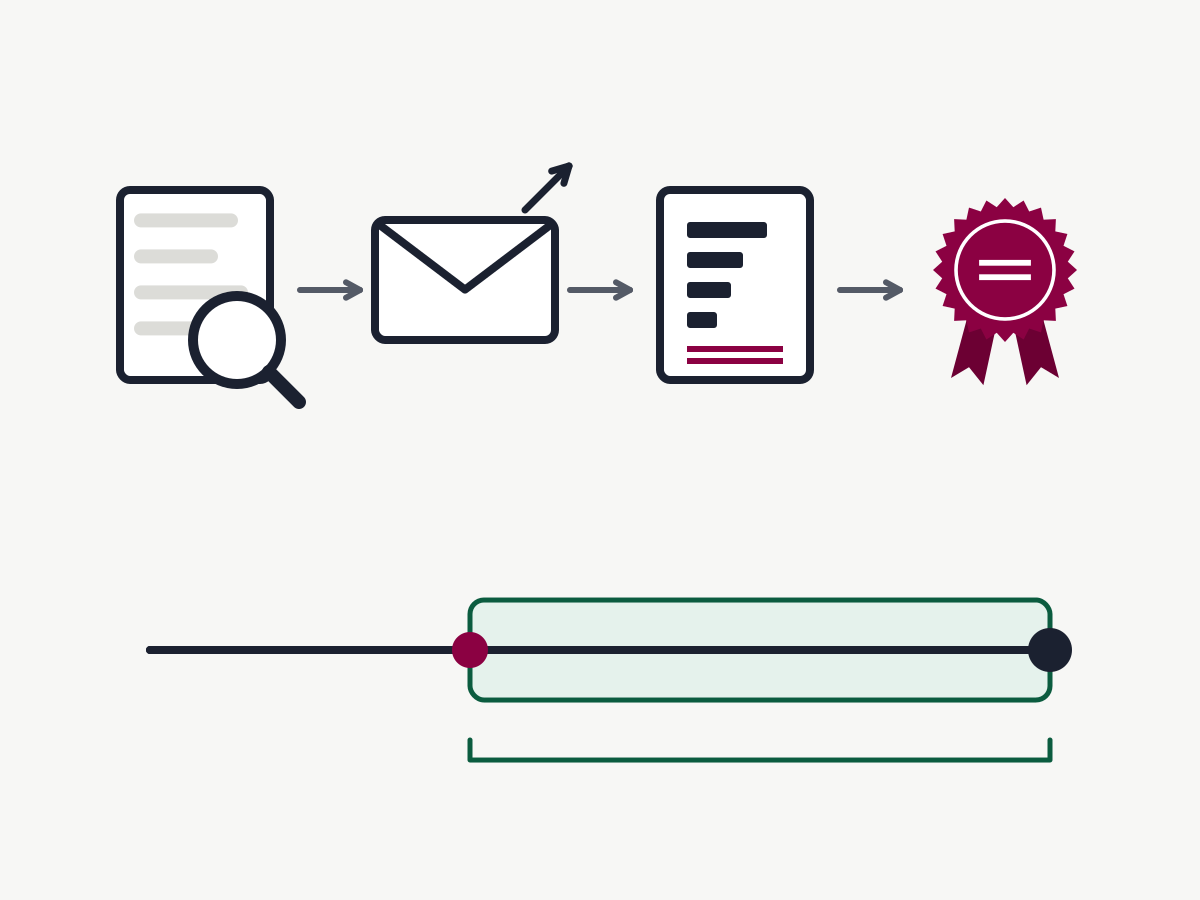
Gescheitert ist der Versuch, wenn mindestens ein Gläubiger ablehnt oder bis zum Ende der Frist nicht zustimmt. § 305a InsO ergänzt einen besonderen Fall: Betreibt ein Gläubiger die Zwangsvollstreckung, nachdem die Verhandlungen über die außergerichtliche Schuldenbereinigung aufgenommen wurden, gilt der Versuch als gescheitert. Die Beratungsstelle muss dann nicht abwarten, bis die übrigen Gläubiger geantwortet haben.
Ab dann läuft die Uhr. Die Einigung muss innerhalb der letzten sechs Monate vor dem Eröffnungsantrag erfolglos versucht worden sein. Liegt mehr Zeit dazwischen, ist die Bescheinigung nicht mehr verwertbar, und der Versuch muss in der Regel wiederholt werden. Wer den Antrag erst vorbereitet, wenn die Absagen schon einige Monate alt sind, gerät leicht in Bedrängnis. Die Bescheinigung ist Teil der amtlichen Antragsformulare, und die Formulare sind verbindlich: Soweit sie nach § 305 Abs. 5 InsO eingeführt sind, muss sich der Schuldner ihrer bedienen.
Was der Plan mindestens enthalten sollte
Für den außergerichtlichen Plan schreibt das Gesetz keinen festen Inhalt vor. Weil er dem Antrag beizufügen ist und das Gericht an ihm erkennen soll, dass ernsthaft verhandelt wurde, sollte er mindestens Folgendes erkennen lassen:
- alle bekannten Gläubiger mit der Höhe ihrer Forderungen und ihrem Anteil an der Gesamtverschuldung,
- was jeder Gläubiger erhalten soll: Einmalbetrag, feste oder schwankende Raten, Laufzeit und Beginn der Zahlungen,
- wie mit Sicherheiten wie Bürgschaften, Pfandrechten oder Abtretungen umgegangen wird,
- Regelungen für veränderte Verhältnisse, etwa wenn das Einkommen steigt oder Raten ausbleiben,
- die Erklärung, dass mit Erfüllung des Plans die übrigen Forderungen erlassen sind.
Ein Plan ohne Zahlungen, der sogenannte Nullplan, ist nicht von vornherein ausgeschlossen. Hat der Schuldner weder pfändbares Einkommen noch verwertbares Vermögen, kann auch ein solcher Plan Grundlage eines ernsthaften Versuchs sein. Er sollte dann besonders sorgfältig darlegen, warum keine Zahlung möglich ist, und regeln, was gilt, wenn sich das ändert.
Woran Anträge hängen bleiben
Ist der Antrag unvollständig, fordert das Insolvenzgericht nach § 305 Abs. 3 InsO zur Ergänzung auf. Kommt der Schuldner dem nicht binnen eines Monats nach, gilt sein Antrag als zurückgenommen. Die meisten Rückfragen haben wiederkehrende Ursachen.
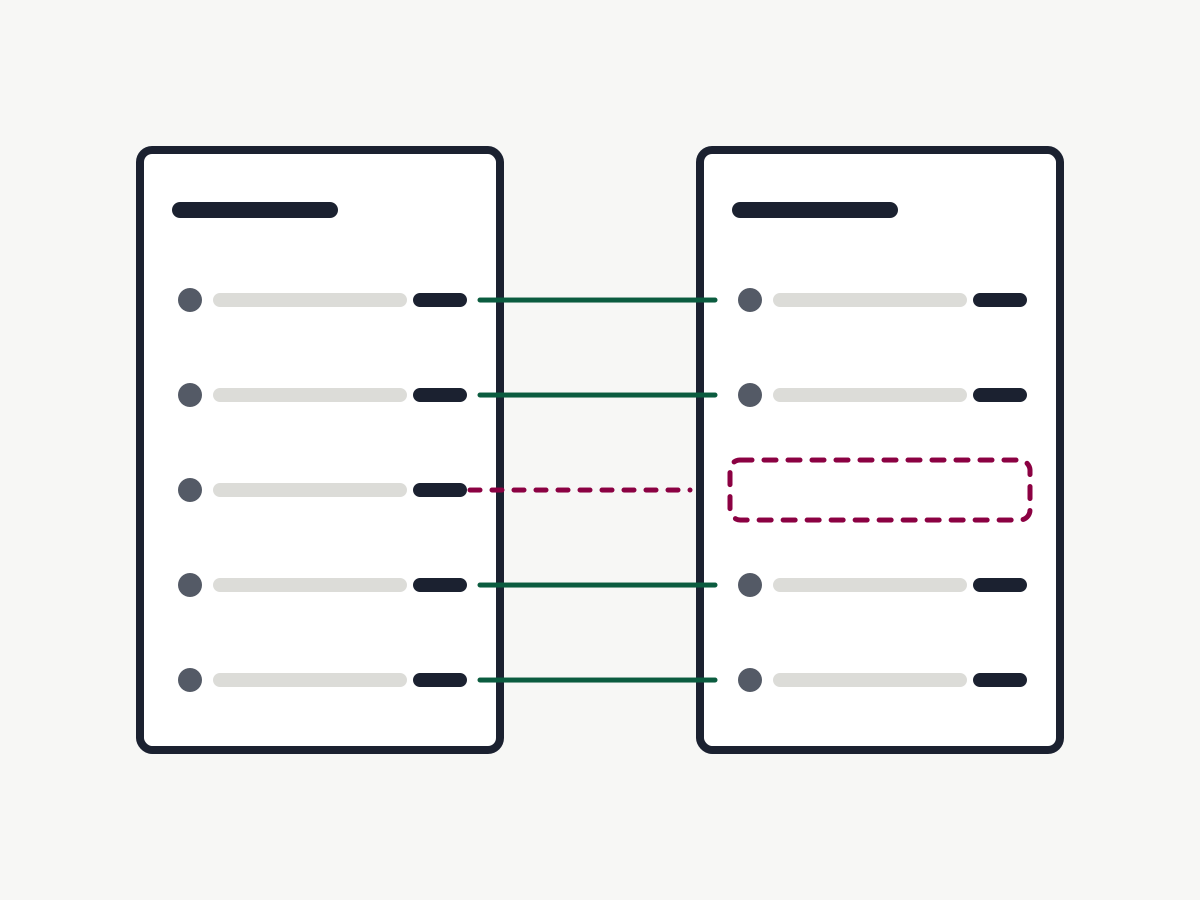
Am häufigsten sind abweichende Gläubigerlisten: Der außergerichtliche Plan nennt andere Gläubiger oder andere Beträge als das Gläubiger- und Forderungsverzeichnis im Antrag. Abweichungen durch aufgelaufene Zinsen lassen sich erklären, fehlende Gläubiger kaum. Verwandt damit ist der Gläubiger, der erst im Antrag auftaucht, weil seine Post spät kam. Ob das Gericht den Einigungsversuch dann noch als ausreichend ansieht, lässt sich nicht sicher vorhersagen. Und schließlich die unklaren Forderungen: Ein Inkassounternehmen und der ursprüngliche Gläubiger werden doppelt geführt, oder es bleibt offen, wem die Forderung zusteht.
Daneben stehen die formalen Lücken. Der Plan ist der Bescheinigung nicht beigefügt, die Gründe des Scheiterns fehlen, oder zwischen dem Scheitern und dem Antrag liegen mehr als sechs Monate.
Fast alle genannten Fehler entstehen nicht aus fehlender Rechtskenntnis, sondern weil dieselben Daten an mehreren Stellen gepflegt werden: in der Akte, in der Tabelle für den Plan, in den Briefen und schließlich in den Antragsformularen. Wird die Gläubigerliste einmal geführt und werden alle weiteren Dokumente daraus erzeugt, können Plan und Verzeichnis nicht auseinanderlaufen. Eine Wiedervorlage zum Ende der Antwortfrist und eine zum Ablauf der Sechsmonatsfrist verhindern, dass eine Bescheinigung ungenutzt veraltet. In insobearbeiter greifen Gläubigerliste, Plan, Briefe und Antrag deshalb auf dieselbe Akte zu.
Kernpunkte
- Die Bescheinigung setzt persönliche Beratung und eine eingehende Prüfung der Einkommens- und Vermögensverhältnisse voraus, nicht nur den Versand eines Plans.
- Der Versuch ist gescheitert, sobald ein Gläubiger nicht zustimmt oder nach Aufnahme der Verhandlungen vollstreckt (§ 305a InsO); er muss in den letzten sechs Monaten vor dem Antrag liegen.
- Gläubigerliste, Plan und Antrag müssen übereinstimmen. Lücken führen zur Aufforderung nach § 305 Abs. 3 InsO und im schlimmsten Fall dazu, dass der Antrag als zurückgenommen gilt.
Dieser Beitrag ersetzt keine Rechtsberatung.